Domain szoa.de kaufen?
Wir ziehen mit dem Projekt
szoa.de um.
Sind Sie am Kauf der Domain
szoa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain szoa.de kaufen?
Was sind die grundlegenden Voraussetzungen für eine steuerliche Befreiung?
Die grundlegenden Voraussetzungen für eine steuerliche Befreiung sind, dass die Einkünfte unterhalb des steuerlichen Freibetrags liegen, die Tätigkeit gemeinnützig oder mildtätig ist und die Organisation als gemeinnützig anerkannt ist. Zudem müssen alle gesetzlichen Vorgaben und Anforderungen erfüllt werden, um von der Steuer befreit zu werden. Die Organisation muss regelmäßig ihre gemeinnützigen Aktivitäten dokumentieren und transparent darlegen. **
Welche Voraussetzungen müssen erfüllt werden, um steuerliche Vergünstigungen in Anspruch nehmen zu können?
Um steuerliche Vergünstigungen in Anspruch nehmen zu können, muss man bestimmte Voraussetzungen erfüllen, die je nach Art der Vergünstigung variieren können. Dazu gehören unter anderem das Einhalten von Einkommensgrenzen, das Vorliegen bestimmter Lebenssituationen oder die Erfüllung von bestimmten Investitionsbedingungen. Es ist wichtig, sich vorab über die genauen Voraussetzungen zu informieren, um die steuerlichen Vergünstigungen nutzen zu können. **

Ähnliche Suchbegriffe für Steuerliche Voraussetzungen
Top-Angebote
Produkte zum Begriff Steuerliche Voraussetzungen:
-
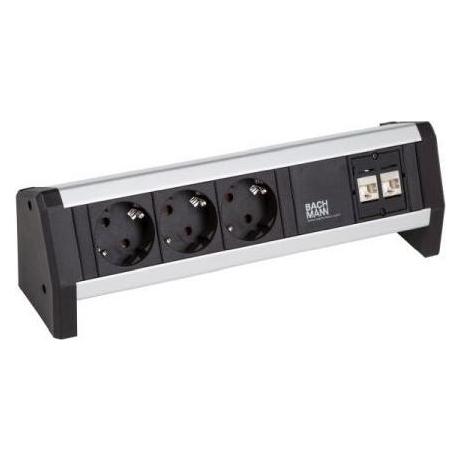
Bachmann Facility System DESK 3 x Schuko, 2 x Cat6 schafft optimale Voraussetzungen für das Daten- und Energi (3x, CEE 7/3, 2 m) (902.195)Bachmann Facility System DESK 3 x Schuko, 2 x Cat6 schafft optimale Voraussetzungen für das Daten- und Energi (3x, CEE 7/3, 2 m) (902.195)129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion Wandhalterung für CELIA Design-Heizkörper Weiß - Die Fakten - Made in Germany - aus der beliebten SCHÖNER WOHNEN-Kollektion - Halterung für den Design-Heizkörper CELIA - Farbe: Weiß - Artikelnummer: SW59046 5004 - EAN: 4037563203469 Informationen zur Lieferung - im Lieferumfang enthalten sind: - die ausgeschriebene Wandhalterung - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche37,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Voraussetzungen müssen erfüllt sein, damit Unternehmen steuerliche Anrechnungen geltend machen können? Welche Arten von Einkommen können für die steuerliche Anrechnung in Betracht gezogen werden?
Unternehmen müssen in der Regel Steuern zahlen, um steuerliche Anrechnungen geltend machen zu können. Die Voraussetzungen können je nach Land und Steuergesetzgebung variieren. Einkommen aus Dividenden, Zinsen, Lizenzgebühren und ausländischen Quellen können für die steuerliche Anrechnung in Betracht gezogen werden. **
-
Welche Voraussetzungen müssen erfüllt sein, um als Kleinunternehmer steuerliche Erleichterungen in Anspruch nehmen zu können?
Um als Kleinunternehmer steuerliche Erleichterungen in Anspruch nehmen zu können, darf der Umsatz im Vorjahr 22.000 Euro nicht übersteigen und im laufenden Jahr voraussichtlich 50.000 Euro nicht überschreiten. Zudem muss auf den Rechnungen keine Umsatzsteuer ausgewiesen werden. Es muss eine entsprechende Erklärung zur Kleinunternehmerregelung beim Finanzamt abgegeben werden. **
-
Was sind die Voraussetzungen für eine steuerliche Befreiung und welche Vorteile bringt sie mit sich?
Die Voraussetzungen für eine steuerliche Befreiung sind meistens, dass die Einkünfte unterhalb eines bestimmten Betrags liegen oder dass es sich um bestimmte steuerfreie Einkünfte handelt. Die Vorteile einer steuerlichen Befreiung sind, dass man keine Steuern zahlen muss, was zu einer finanziellen Entlastung führt. Zudem kann eine steuerliche Befreiung auch administrative Vorteile mit sich bringen, da weniger Aufwand für die Steuererklärung entsteht. **
-
Welche Voraussetzungen müssen erfüllt sein, um als Unternehmen steuerliche Vergünstigungen in Anspruch nehmen zu können?
Um als Unternehmen steuerliche Vergünstigungen in Anspruch nehmen zu können, muss man in der Regel steuerpflichtig sein und bestimmte gesetzliche Voraussetzungen erfüllen. Dazu gehören beispielsweise die Einhaltung von steuerlichen Vorschriften, die Erfüllung von bestimmten Kriterien für Förderprogramme oder die Durchführung von steuermindernden Maßnahmen wie Investitionen oder Spenden. Es ist wichtig, sich vorab über die genauen Bedingungen und Möglichkeiten zu informieren, um von steuerlichen Vergünstigungen profitieren zu können. **


Was sind die Voraussetzungen für eine Abzugsverpflichtung und wie wirkt sich diese auf die steuerliche Belastung aus?
Die Voraussetzungen für eine Abzugsverpflichtung sind, dass die Aufwendungen beruflich veranlasst und nachgewiesen sind. Dadurch können die Ausgaben von der Steuer abgezogen werden, was zu einer Verringerung der steuerlichen Belastung führt. Es ist wichtig, alle Belege und Nachweise für die abzugsfähigen Kosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können. **
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkommensteuern? Welche Voraussetzungen müssen dafür erfüllt sein?
Die ausländischen Steuern werden auf die inländischen Einkommensteuern angerechnet, um eine Doppelbesteuerung zu vermeiden. Voraussetzung dafür ist, dass ein Doppelbesteuerungsabkommen zwischen den beiden Ländern besteht. Zudem müssen die ausländischen Steuern tatsächlich gezahlt worden sein und es muss eine entsprechende Bescheinigung darüber vorliegen. **
Top-Angebote
Produkte zum Begriff Steuerliche Voraussetzungen:
-
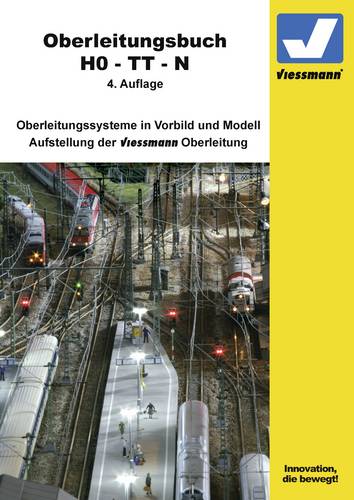
Viessmann Modelltechnik Oberleitungen auf der Modellbahn - Voraussetzungen, Auswahl und FahrbetriebDas Oberleitungsbuch der 4. Generation bietet viele Tipps rund um das Thema Oberleitung. Auf über 130 Seiten informieren wir Sie über die Geschichte der Oberleitung und geben Anregungen zur vorbild- und modellbahngerechten Aufstellung.36,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bachmann Facility System DESK 3 x Schuko, 2 x Cat6 schafft optimale Voraussetzungen für das Daten- und Energi (3x, CEE 7/3, 2 m) (902.195)Bachmann Facility System DESK 3 x Schuko, 2 x Cat6 schafft optimale Voraussetzungen für das Daten- und Energi (3x, CEE 7/3, 2 m) (902.195)129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion Wandhalterung für CELIA Design-Heizkörper Weiß - Die Fakten - Made in Germany - aus der beliebten SCHÖNER WOHNEN-Kollektion - Halterung für den Design-Heizkörper CELIA - Farbe: Weiß - Artikelnummer: SW59046 5004 - EAN: 4037563203469 Informationen zur Lieferung - im Lieferumfang enthalten sind: - die ausgeschriebene Wandhalterung - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche37,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Voraussetzungen für eine steuerliche Befreiung?
Die grundlegenden Voraussetzungen für eine steuerliche Befreiung sind, dass die Einkünfte unterhalb des steuerlichen Freibetrags liegen, die Tätigkeit gemeinnützig oder mildtätig ist und die Organisation als gemeinnützig anerkannt ist. Zudem müssen alle gesetzlichen Vorgaben und Anforderungen erfüllt werden, um von der Steuer befreit zu werden. Die Organisation muss regelmäßig ihre gemeinnützigen Aktivitäten dokumentieren und transparent darlegen. **
-
Welche Voraussetzungen müssen erfüllt werden, um steuerliche Vergünstigungen in Anspruch nehmen zu können?
Um steuerliche Vergünstigungen in Anspruch nehmen zu können, muss man bestimmte Voraussetzungen erfüllen, die je nach Art der Vergünstigung variieren können. Dazu gehören unter anderem das Einhalten von Einkommensgrenzen, das Vorliegen bestimmter Lebenssituationen oder die Erfüllung von bestimmten Investitionsbedingungen. Es ist wichtig, sich vorab über die genauen Voraussetzungen zu informieren, um die steuerlichen Vergünstigungen nutzen zu können. **
-
Welche Voraussetzungen müssen erfüllt sein, damit Unternehmen steuerliche Anrechnungen geltend machen können? Welche Arten von Einkommen können für die steuerliche Anrechnung in Betracht gezogen werden?
Unternehmen müssen in der Regel Steuern zahlen, um steuerliche Anrechnungen geltend machen zu können. Die Voraussetzungen können je nach Land und Steuergesetzgebung variieren. Einkommen aus Dividenden, Zinsen, Lizenzgebühren und ausländischen Quellen können für die steuerliche Anrechnung in Betracht gezogen werden. **
-
Welche Voraussetzungen müssen erfüllt sein, um als Kleinunternehmer steuerliche Erleichterungen in Anspruch nehmen zu können?
Um als Kleinunternehmer steuerliche Erleichterungen in Anspruch nehmen zu können, darf der Umsatz im Vorjahr 22.000 Euro nicht übersteigen und im laufenden Jahr voraussichtlich 50.000 Euro nicht überschreiten. Zudem muss auf den Rechnungen keine Umsatzsteuer ausgewiesen werden. Es muss eine entsprechende Erklärung zur Kleinunternehmerregelung beim Finanzamt abgegeben werden. **
Ähnliche Suchbegriffe für Steuerliche Voraussetzungen
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bernard, Franziska: Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS)Praxishandbuch SAP EWM: Planung und Einrichtung eines Materialflusssystems (MFS) , Das vollautomatische Lager mit Materialflusssystem ist im Hinblick auf seine Effizienz fast unschlagbar. Aber wie bekommt man all die dort installierten Anlagen, die Förderstrecken und Regalbediengeräte des jeweiligen Herstellers, dazu, mit SAP S/4HANA EWM zusammenzuarbeiten? Franziska Bernard, SAP-Beraterin mit großer Erfahrung im Bereich EWM, vermittelt Ihnen in diesem Buch anhand eines Beispiels aus der Palettenfördertechnik praxisnah und kompakt, was Sie über die Einrichtung und den Betrieb eines automatischen Lagers mit SAP S/4HANA EWM wissen müssen. Sie beschreibt dessen Konzeption inklusive des dafür erforderlichen Customizings, erklärt, wie die Stammdatenpflege funktioniert und welche Checks Sie vor Inbetriebnahme der Anlage durchführen sollten. Auch die Spezifika der Behälterfördertechnik finden dabei Berücksichtigung. Ein eigenes Kapitel widmet die Autorin dem sogenannten Telegrammverkehr: Wie kommuniziert SAP EWM mit der physikalischen Anlage? Schließlich lernen Sie die Grundlagen des Störungsmanagements kennen und erfahren, wie Sie Ihre Anlage mittels fortlaufender Auswertung des Leistungszustands und sinnvoller regelmäßiger Arbeiten effizient und »fit« halten. Hierzu werden Ihnen die entsprechenden Standardfunktionen des Lagerverwaltungsmonitors (LVM) kompakt erläutert. So ist das Buch der ideale Begleiter für Sie, um einen wichtigen Quantensprung in Ihrer Lagerhaltung zu schaffen! Konzeption eines automatischen Lagers, Customizing, Stammdaten Telegrammkommunikation zwischen SAP EWM und Anlage Störungsmanagement, Kennzahlen und Housekeeping Praxisnahe Darstellung anhand eines Beispiellagers , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20240710, Autoren: Bernard, Franziska, Seitenzahl/Blattzahl: 196, Keyword: Automatisierung; EWM; Förderanlage; Lager; Materialflusssystem; SAP, Fachschema: Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 209, Breite: 146, Höhe: 13, Gewicht: 300, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion Wandhalterung für CELIA Design-Heizkörper Mattschwarz - Die Fakten - Made in Germany - aus der beliebten SCHÖNER WOHNEN-Kollektion - Halterung für den Design-Heizkörper CELIA - Farbe: Mattschwarz - Artikelnummer: SW59046 5068 - EAN: 4037563203476 Informationen zur Lieferung - im Lieferumfang enthalten sind: - die ausgeschriebene Wandhalterung - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche37,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Schulte_SCHÖNER WOHNEN-Kollektion SCHÖNER.. - AccessoiresSchulte_SCHÖNER WOHNEN-Kollektion SCHÖNER WOHNEN-Kollektion Wandhalterung für CELIA Design-Heizkörper Mattgold - Die Fakten - Made in Germany - aus der beliebten SCHÖNER WOHNEN-Kollektion - Halterung für den Design-Heizkörper CELIA - Farbe: Mattgold - Artikelnummer: SW59046 5283 - EAN: 4037563203483 Informationen zur Lieferung - im Lieferumfang enthalten sind: - die ausgeschriebene Wandhalterung - die Lieferung erfolgt per Paketdienst - die Lieferzeit beträgt ca. 1 Woche37,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Voraussetzungen für eine steuerliche Befreiung und welche Vorteile bringt sie mit sich?
Die Voraussetzungen für eine steuerliche Befreiung sind meistens, dass die Einkünfte unterhalb eines bestimmten Betrags liegen oder dass es sich um bestimmte steuerfreie Einkünfte handelt. Die Vorteile einer steuerlichen Befreiung sind, dass man keine Steuern zahlen muss, was zu einer finanziellen Entlastung führt. Zudem kann eine steuerliche Befreiung auch administrative Vorteile mit sich bringen, da weniger Aufwand für die Steuererklärung entsteht. **
-
Welche Voraussetzungen müssen erfüllt sein, um als Unternehmen steuerliche Vergünstigungen in Anspruch nehmen zu können?
Um als Unternehmen steuerliche Vergünstigungen in Anspruch nehmen zu können, muss man in der Regel steuerpflichtig sein und bestimmte gesetzliche Voraussetzungen erfüllen. Dazu gehören beispielsweise die Einhaltung von steuerlichen Vorschriften, die Erfüllung von bestimmten Kriterien für Förderprogramme oder die Durchführung von steuermindernden Maßnahmen wie Investitionen oder Spenden. Es ist wichtig, sich vorab über die genauen Bedingungen und Möglichkeiten zu informieren, um von steuerlichen Vergünstigungen profitieren zu können. **
-
Was sind die Voraussetzungen für eine Abzugsverpflichtung und wie wirkt sich diese auf die steuerliche Belastung aus?
Die Voraussetzungen für eine Abzugsverpflichtung sind, dass die Aufwendungen beruflich veranlasst und nachgewiesen sind. Dadurch können die Ausgaben von der Steuer abgezogen werden, was zu einer Verringerung der steuerlichen Belastung führt. Es ist wichtig, alle Belege und Nachweise für die abzugsfähigen Kosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkommensteuern? Welche Voraussetzungen müssen dafür erfüllt sein?
Die ausländischen Steuern werden auf die inländischen Einkommensteuern angerechnet, um eine Doppelbesteuerung zu vermeiden. Voraussetzung dafür ist, dass ein Doppelbesteuerungsabkommen zwischen den beiden Ländern besteht. Zudem müssen die ausländischen Steuern tatsächlich gezahlt worden sein und es muss eine entsprechende Bescheinigung darüber vorliegen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.